La Agencia de Recaudación y Control Aduanero (ARCA) publicó la Resolución General 5916/2026, una norma que modifica la RG 5820 y redefine los procesos de adhesión, permanencia y convalidación en el Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias.
La medida reglamenta a nivel operativo las directrices de la Ley 27.826 (Inocencia Fiscal) y el Decreto 1253/2026, con efectos directos sobre el período fiscal 2025 y los ejercicios futuros. A continuación, repasamos los cambios más destacados y qué acciones deben tomarse de inmediato.
1. La posibilidad de migrar desde el régimen general
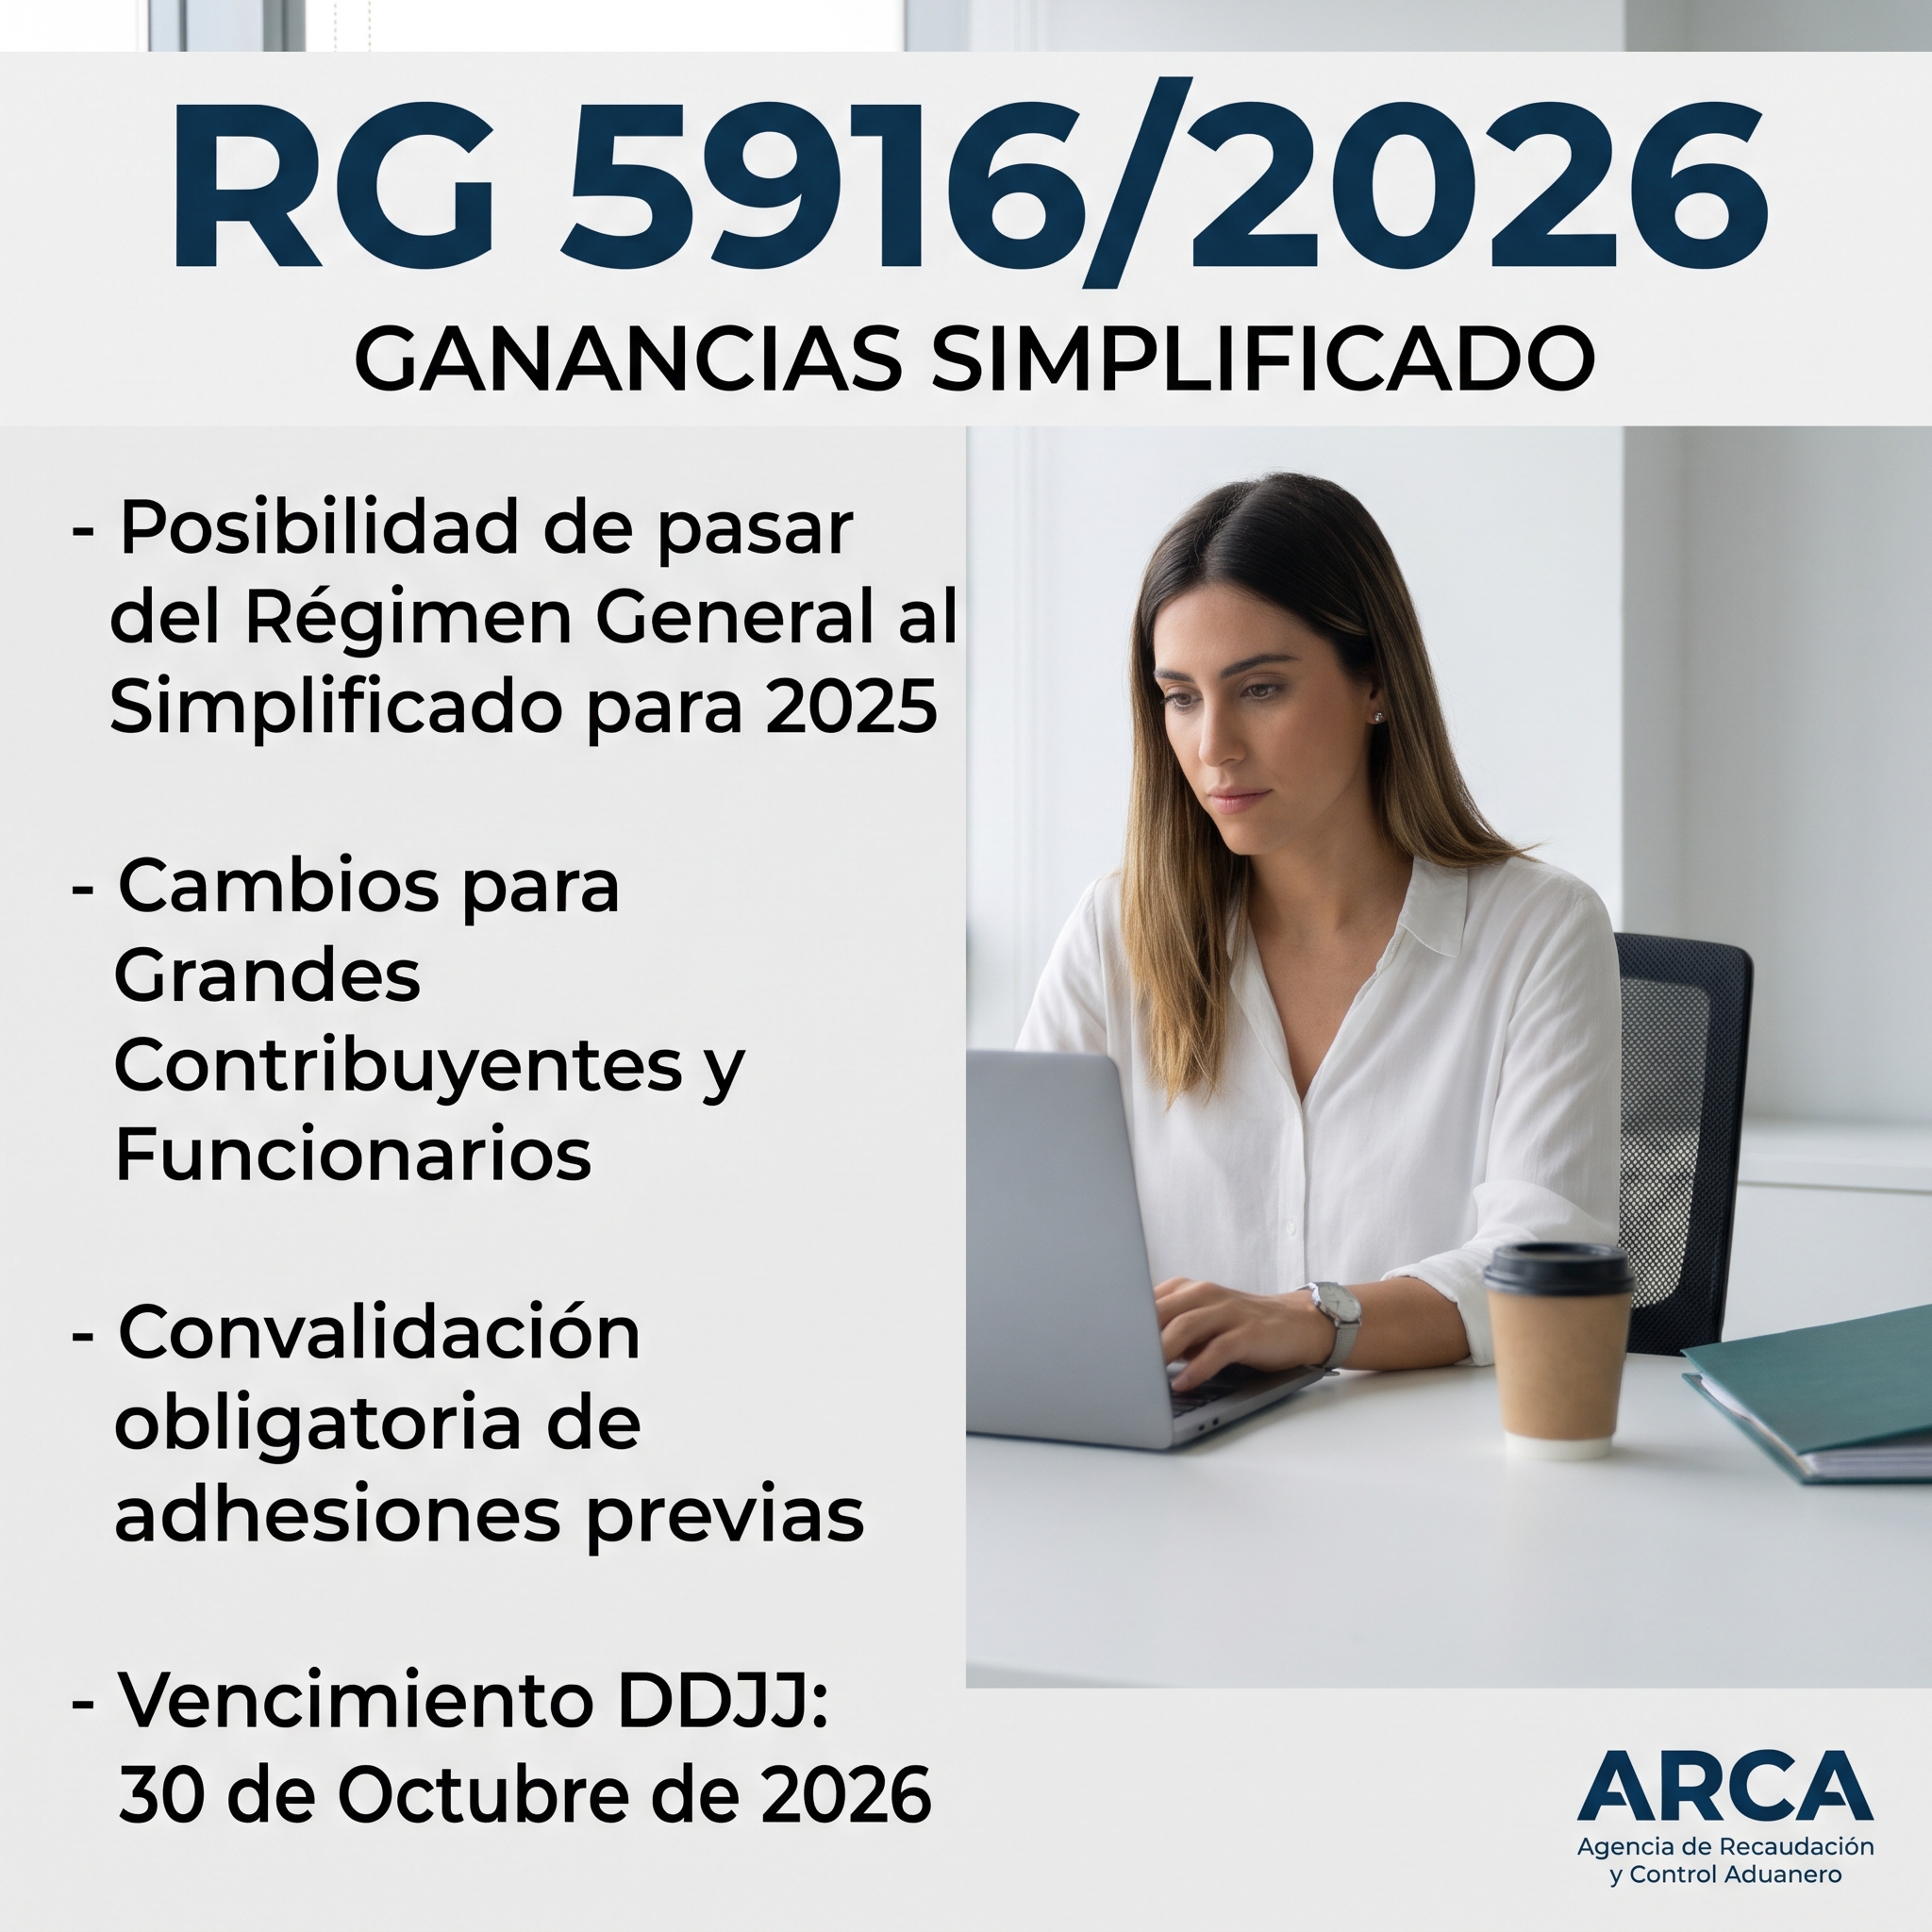
La novedad de mayor impacto práctico es que aquellos contribuyentes que ya presentaron su liquidación del período fiscal 2025 bajo el régimen general ahora pueden optar por la vía simplificada.
Requisito esencial: Haber pagado el saldo resultante en término (según el esquema del Decreto 1253/2026).
Diferencias de saldo: Si de la nueva declaración simplificada surge una diferencia a favor del Fisco, debe ingresarse junto a los intereses resarcitorios correspondientes hasta la fecha límite especial de presentación fijada para el 30 de octubre de 2026.
2. Grandes Contribuyentes y Funcionarios Públicos
La normativa habilita a los Grandes Contribuyentes Nacionales y a funcionarios públicos comprendidos en la Ley 27.799 a utilizar la plataforma operativa simplificada para liquidar y pagar el tributo. No obstante, esta apertura no traslada los beneficios de fondo ni las presunciones liberatorias asociadas a la ley.
Para delimitar ambos universos, el sistema aplica dos caracterizaciones:
Código 639: Ganancias Simplificado Ley 27.799 (régimen pleno con beneficios).
Código 661: Ganancias Simplificada Ley 27.799 – Tratamiento sin beneficios (aplicable a grandes contribuyentes y funcionarios).
3. Excepción en la residencia fiscal para el ejercicio 2025
Con carácter transitorio, la exigencia de haber mantenido residencia fiscal durante la totalidad del ejercicio fiscal queda exceptuada para el período 2025, conforme lo estipulado por la Ley 27.826. Este requisito temporal volverá a exigirse plenamente para 2026 y ejercicios posteriores.
4. Convalidación obligatoria de adhesiones previas
Quienes hubieran ejercido la opción para 2025 bajo el paraguas de la RG 5704 están obligados a convalidar su adhesión en el servicio Sistema Registral.
Atención: Si el trámite no se convalida antes del vencimiento general de presentación, ARCA considerará la opción como desistida, exigiendo automáticamente el cumplimiento bajo el régimen general.
5. Controles de permanencia y terceros
Ratificación anual: La permanencia se ratifica anualmente al presentar la declaración del ejercicio previo o hasta el vencimiento general.
Descargos: Ante alertas por irregularidades de residencia o causales del Art. 3 de la RG 3832 notificadas al Domicilio Fiscal Electrónico, el contribuyente contará con 15 días hábiles administrativos para aportar descargos.
Efectos frente a terceros: Los sujetos obligados por la Ley 25.246 (PLA/FT) y demás interesados podrán validar la caracterización 639 directamente desde la constancia de inscripción online.
Conclusión y checklist de cierre
Con vigencia inmediata desde el 26 de octubre de 2026, la RG 5916/2026 exige revisar caso por caso la situación registral de cada contribuyente:
Validar la caracterización asignada en Sistema Registral.
Evaluar la conveniencia del cambio de régimen para 2025 si ya se presentó la DDJJ general.
Convalidar las opciones previas antes del 30 de octubre para evitar el decaimiento hacia el régimen general.