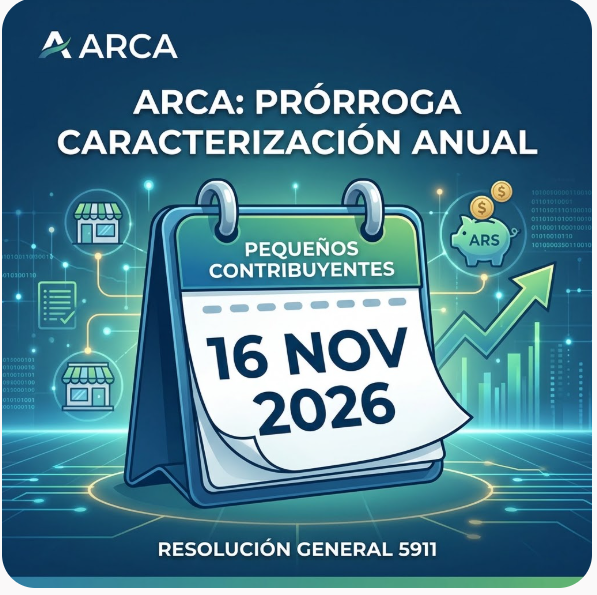
Esta medida, publicada en el Boletín Oficial, responde a la necesidad imperiosa de sincronizar los procesos informáticos y sistémicos del organismo con la prórroga previa en los vencimientos de las declaraciones juradas del Impuesto a las Ganancias y Bienes Personales del período fiscal 2025. De esta manera, se garantiza que la información utilizada para efectuar la clasificación sea íntegra, fidedigna y completamente actualizada.
El cambio impacta de forma directa en la arquitectura de la planificación fiscal de profesionales contables, asesores tributarios y empresas, condicionando de manera positiva la elegibilidad para acceder a regímenes permanentes de facilidades de pago y otros beneficios fiscales asociados a la categoría.
📚 Marco normativo, antecedentes y fundamentos
La Resolución General 5911/2026 opera como una norma modificatoria y complementaria de disposiciones fundamentales previas, entre las que destaca la RG 5321, encargada de regular el régimen permanente de facilidades de pago.
- Modificación del plazo: El artículo 1° de la nueva norma determina que, por única vez, la caracterización anual de pequeños contribuyentes se efectivizará el 16 de noviembre de 2026, apartándose del criterio histórico que fijaba este procedimiento en el anteúltimo día hábil de septiembre (práctica vigente desde el año 2019).
- El nexo normativo: Esta decisión encuentra su razón de ser en la Resolución General 5898, la cual había dispuesto oportunamente la prórroga de los vencimientos para la presentación de las declaraciones juradas del Impuesto a las Ganancias y sobre los Bienes Personales (período fiscal 2025) hasta el pasado 13 de octubre de 2026.
- Consistencia sistémica: Al correr la fecha de caracterización, ARCA evita de forma eficaz los desfasajes y las recurrentes inconsistencias en su base de datos. Se asegura así que el motor sistémico ejecute la clasificación con los datos recién liquidados y consolidados de las declaraciones juradas anuales.
📖 Referencias normativas oficiales:
- Resolución General 5911/2026 (Modificatoria principal del plazo).
- Resolución General 5898 (Prórroga de vencimientos de Ganancias y Bienes Personales 2025).
- Resolución General 5321 (Régimen permanente de facilidades de pago).
- Resolución General 5902/2026 (Normativa complementaria de actualización fiscal).
⚙️ Alcance técnico y operativo de la caracterización
La caracterización anual es un procedimiento informático masivo y automático mediante el cual el fisco clasifica a los contribuyentes de acuerdo con múltiples variables, tales como su nivel real de ingresos, su conducta y cumplimiento fiscal histórico, y el tipo de actividad económica desarrollada.
Esta segmentación resulta clave, ya que determina de manera directa:
- El acceso a planes de pagos simplificados y flexibles.
- La aplicación de tasas de interés de financiación diferenciales y reducidas.
- La inclusión formal en regímenes especiales de asistencia y blanqueo fiscal.
- La priorización y agilización en los circuitos sistémicos de devolución, compensación o acreditación de saldos a favor.
Con la nueva fecha fijada para el 16 de noviembre, los sistemas de ARCA dispondrán del volumen completo de datos provenientes de las declaraciones juradas recién presentadas, neutralizando categorizaciones erróneas que perjudicaran la elegibilidad del contribuyente.
👩💼 Implicancias operativas para profesionales contables y estudios
Para los contadores públicos y asesores tributarios, esta prórroga exige un replanteo táctico en la gestión de sus agendas y carteras de clientes. Entre las recomendaciones y tareas ineludibles se encuentran:
- Auditoría preventiva de clientes: Revisar minuciosamente la situación fiscal y patrimonial de cada contribuyente antes del nuevo corte del 16 de noviembre.
- Control de presentaciones: Validar la correcta y oportuna presentación de las declaraciones juradas de Ganancias y Bienes Personales 2025, por constituir el insumo cardinal del proceso.
- Actualización tecnológica: Configurar y actualizar los softwares de gestión contable para reflejar la nueva fecha de corte en los cálculos tributarios.
- Comunicación asertiva: Asesorar y notificar de manera temprana a los clientes sobre los beneficios directos e indirectos derivados de conservar o alcanzar la caracterización de “Pequeño Contribuyente”.
- Reingeniería de procesos internos: Reorganizar las cargas de trabajo en los estudios contables, amortiguando el impacto operativo que suele concentrarse a mediados de mes.
💡 Ejemplo práctico de aplicación
Para comprender la magnitud de este cambio, analicemos el caso de María López, titular de una firma unipersonal dedicada a la prestación de servicios informáticos, la cual registró ingresos brutos anuales declarados por $11.800.000 al cierre del período fiscal 2025.
- Bajo el esquema anterior (cierre en septiembre): Si María hubiera presentado su declaración jurada de Ganancias sobre la hora o iniciado octubre, esa información crítica no habría alcanzado a ser procesada por los sistemas de ARCA a tiempo. Como consecuencia, el sistema la habría reclasificado erróneamente en una categoría superior o general, privándola de beneficios sustanciales.
- Con la nueva prórroga al 16 de noviembre de 2026: Al haber presentado su DDJJ en el plazo extendido de octubre, los datos se integran perfectamente al sistema. El 16 de noviembre, ARCA la caracteriza formalmente como “Pequeña Contribuyente”, habilitándola de forma directa a adherirse a planes de financiación excepcionales con cuotas extendidas de hasta 36 meses y una tasa de interés preferencial mensual del 2,5%.
Este caso testigo evidencia cómo la sincronización de fechas previene injusticias tributarias derivadas de meras cuestiones cronológicas de los sistemas de control.
🧩 Balance estratégico: Beneficios y desafíos del nuevo calendario
| Beneficios esperados | Desafíos operativos |
| Coherencia sistémica: Mayor alineación entre las declaraciones reales y las categorías asignadas. | Presión de agenda: Posible cuello de botella operativo y concentración de tareas críticas entre el 13 y el 16 de noviembre. |
| Equidad fiscal: Reducción drástica de errores de categorización y reclamos administrativos posteriores. | Gestión de avisos: Necesidad de redoblar los canales de comunicación interna con los clientes de los estudios. |
| Optimización de recursos: Mejor distribución del tiempo de análisis para los asesores durante el bimestre. | Actualización informática: Obligación de constatar que las plataformas de gestión de terceros estén sincronizadas. |
🧠 Consideraciones estratégicas para PyMEs
Las pequeñas y medianas empresas deben aprovechar esta ventana temporal extendida como una oportunidad para:
- Revisar métricas: Controlar los parámetros de facturación, costos y gastos deducibles antes del cierre definitivo de los procesos automáticos.
- Planificar liquidez: Evaluar la adhesión a los planes de facilidades vigentes bajo la órbita de la RG 5321 para sanear pasivos fiscales.
- Blindaje fiscal: Apoyarse en un asesoramiento profesional integral para optimizar la estructura de costos tributarios y previsionales de la compañía.